税務署から税務調査の連絡が来ると、気になるのが「何年分の申告を調べられるのか」ということだと思います。
3年なのか、5年なのか。それとも7年なのか。
結論からいうと、直近3年分から始まるケースが多いです。
しかし、5年、不正がある場合には7年という、税務署が税額を訂正できる期間のルールがあります。
まずは、次のように整理していただければ。
| 年数 | どういう意味? |
|---|---|
| 3年 | 調査開始時に指定される対象年数の例 |
| 5年 | 通常、税務署が更正・決定できる期間 |
| 7年 | 偽りその他不正の行為によって税額を免れた場合などの期間 |
私が最近対応した個人事業主の税務調査でも、当初は3年分でしたが、最終的には5年分を修正しました。ただし、7年にはさかのぼりませんでした。(顧問先ではなくスポットのご依頼でした)
この記事では、その実例も交えながら、税務調査の対象期間について解説してみます。
税務調査の対象期間は3年とは限らない
通常、税務調査では、事前に「何の税金について、何年分を調べるのか」が通知されます。
事前通知は原則として電話なので、対象の税目と年分はメモしておきましょう。
例えば、2026年秋に「令和5年分から令和7年分の所得税について調査します」と言われた場合、2023年・2024年・2025年の3年分が対象です。
ただし、「それより前は一切調べられない」というわけではありません。
調査の過程で、その前の年分にも同じような誤りがあるのではないか、と思われれば、対象が追加されることがあります。その場合は調査中に、追加される税目や年分について説明を受けます。
最初の連絡で言われた年数は、あくまでも調査開始時の対象。調査によって何かが見つかれば、伸びることもあるというわけですね。
過去にも同じ誤りがあれば、5年分まで拡大することも
通常、税務署が所得税の更正・決定をできる期間は、法定申告期限を基準に5年です。
(更正→申告された税額などを税務署が訂正すること、決定は申告がない場合に税務署が税額などを決めること)
例えば、直近3年の調査で、仕事と関係のない大量の飲食代を交際費に含めていたことが分かったとします。
3年間同じような申告がされていたのなら、それ以前も同様の誤りがある可能性がありますよね。
そのような場合に、2年調査対象が追加され、5年間になることがあります。
ただし必ずしも、毎年同じミスがあれば遡る、というわけではありません。
私の経験上ですが、ミスの量や金額がそれほどでもない場合、そのまま3年で調査終了となります。
3年から5年に拡大したが、7年遡及はなかったケース
最近、私が対応した個人事業主の税務調査(スポットでのご依頼)でも、当初の対象は3年分でした。
経費の計上内容などを確認し、修正が必要な部分について事前に(調査前に)修正申告を行っていたため、3年分についてはその修正申告の内容で終了となりました。
ただしその前の2年分についても、近い内容の修正を求められました。
整理すると、次のような結果です。
| 対象 | 結果 |
|---|---|
| 当初の3年分 | 提出した修正申告の内容で終了 |
| 追加された、その前の2年分 | ほぼ同様の内容の修正を求められる |
| さらに古い年分への7年遡及 | 行われなかった |
この事例では、隠蔽・仮装の扱いにはなりませんでしたので、5年での決着です。
7年にさかのぼるには、通常の経費の誤りとは別に、「偽りその他不正の行為」により税額を免れた、といった要件が必要です。要は悪質なケースについてはさらにさかのぼるということです。
今回のケースはそれにはあてはまりませんでした。
7年さかのぼるケース:不正によって税額を免れた場合など
7年という期間が適用されるのは、例えば、偽りその他不正の行為によって税金の全部または一部を免れた場合です。
分かりやすい例としては、実際の売上を把握する帳簿とは別に、売上を減らした申告用の帳簿を作る、架空の領収書を作成して経費を水増しする、といった行為(仮装・隠ぺい行為)が挙げられます。
こうした行為は、後述する重加算税の問題にもつながります。
一方で、単なる計算ミス、制度の理解不足、経費にできる範囲についての認識の違いなどが、そのまま不正に当たるわけではありません。追加で納める税金が多くなったからといって、それだけで自動的に7年になるわけではないのです。
5年・7年に広がった場合の追徴税額の例
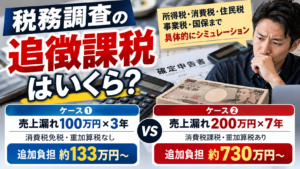
例えば、毎年100万円の所得漏れがあり、各年の所得税の課税所得が400万円から500万円に増えるケースを考えてみます。
所得税率は20%(復興特別所得税は別途)、住民税率は10%、個人事業税率は5%がかかる条件です。通常の誤りで5年分を修正する場合と、7年分すべてに隠蔽・仮装があり、重加算税が課される場合を比べると、次のようになります。
| 追加で納める税金 | 通常の誤り・5年分 | 隠蔽・仮装・7年分 |
|---|---|---|
| 所得税・復興特別所得税 | 約102.1万円 | 約142.9万円 |
| 住民税 | 50万円 | 70万円 |
| 個人事業税 | 25万円 | 35万円 |
| 過少申告加算税/重加算税 | 10万円(10%) | 49万円(35%) |
| 税金 小計 | 約187万円 | 約297万円 |
概算で110万円の差が出ました。7年分にさかのぼること、仮想隠蔽により重加算税を取られることのデメリットがわかります。
これに加えて国保、消費税などもかかってくるでしょう。
変にごまかさずにはじめから適正な申告をしたほうがよっぽどマシだったのではないでしょうか。
補足:「5年さかのぼる」の基準は法定申告期限
5年という期間は、法定申告期限を基準にします。
例えば、2026年10月1日時点で、通常の期限内申告をしており、個別の期限延長などがないケースを考えてみます。
| 区分 | 年分の例 |
|---|---|
| 当初、直近3年分を指定する場合 | 令和5〜7年分(2023〜2025年分) |
| 通常の5年の期間内にある年分 | 令和3〜7年分(2021〜2025年分) |
| 不正による7年の期間内にある年分 | 令和元〜7年分(2019〜2025年分) |
補足:古い資料の確認と、その年の税額の訂正は別
ここまでの説明から、「5年・7年より前の資料は、税務署に見せる必要がない」と思われるかもしれません。
しかし、そういうことではありません。
例えば、調査対象の年に計上した減価償却費が正しいかを確認するために、もっと前の年に購入した建物や設備の契約書・請求書が必要になることがあります。
この場合に確認しているのは、購入した古い年の税額そのものではなく、調査対象の年の減価償却費です。
古い資料の提示を求められたことだけで、「その年まで課税対象が広がった」とは限りません。何を確認するための資料なのかを整理すると、混乱しにくいと思います。
まとめ:最初から適正に申告することが、自分を守る
税務調査が何年分になるかは、最初の連絡だけで確定するものではありません。
最後に、3年・5年・7年の違いをもう一度整理しておきます。
| 年数 | 押さえておきたいこと |
|---|---|
| 3年 | 当初の調査対象として指定されることがある年数。終了の保証ではない |
| 5年 | 通常の更正・決定の期間。不正がなくても対象が広がることがある |
| 7年 | 不正によって税額を免れた場合などの期間。単なる誤りとは判断が異なる |
私が対応した事例でも、3年から5年に広がりましたが、不正として7年にさかのぼる扱いにはなりませんでした。誤りを修正することと、不正の扱いになることでは、全く違います。
そして、私が一番お伝えしたいのは、最初から適正に申告することが、結局は自分を守るということです。
「こんなに税金を払うの?」「税理士報酬、高くない?」と思う気持ちは分かります。
でも、売上を隠したり、架空の経費を入れたりして目先の税金を減らしても、後から本税に加算税・延滞税が上乗せされれば、かえって負担が大きくなります。さらに何年分もまとめて納めることになれば、資金繰りにも響きます。
税理士報酬についても同じ。税理士がついてしっかりとした申告をしていれば、そもそも調査に入られるリスクは大幅に減らせます。
税務調査が来てから慌てる前に、気になる経費の扱いや申告内容があれば、早めに税理士へ相談してみてくださいね。