税務調査で売上漏れを指摘されたら、実際いくら払うことになるのでしょうか。
払うのは所得税だけではありません。過少申告加算税や重加算税、延滞税が加わることがあります。消費税の課税事業者なら消費税にも影響しますし、その後、住民税や個人事業税、国民健康保険料まで増えることがあります。
そして、税務調査のダメージを大きく左右するのが、何年分修正するのかと、重加算税の対象になるのかです。
この記事では、個人事業主について次の2つのケースを比較します。
| ケース1 | ケース2 | |
|---|---|---|
| 1年あたりの売上漏れ | 100万円 | 200万円 |
| 修正する期間 | 3年 | 7年 |
| 売上漏れの合計 | 300万円 | 1,400万円 |
| 消費税 | 免税事業者 | 課税事業者・簡易課税 |
| 加算税 | 通常の過少申告加算税 | 重加算税 |
同じ「売上漏れ」でも、3年で終わるのか、隠蔽・仮装と判断されて7年に広がるのかで結果は大きく変わります。
今回の追徴課税シミュレーションの前提
今回のシミュレーションの前提は以下の通り。
- 個人事業主
- 修正前の所得税の課税所得は、毎年500万円
- 売上漏れの金額だけ事業所得が増える
- 個人事業税の対象となる(5%)
- 住民税の所得割は10%
- 国民健康保険料は千葉県柏市
- 40歳未満
- ケース1は、単なる申告漏れとして通常の過少申告加算税10%がかかる
- ケース1は消費税の免税事業者
- ケース2は、売上を意図的に除外した隠蔽・仮装があり、重加算税35%の対象になる
- ケース2の消費税は簡易課税の第5種事業
追徴課税は所得税だけでは終わらない
税務調査で申告漏れが見つかったときに、まず思い浮かぶのは所得税だと思います。
ただ、ほかにも、加算税(罰金)や延滞税、消費税、住民税、個人事業税、国民健康保険料にも影響します。
ケース1:年間100万円の売上漏れが3年で済んだ場合
まずは、比較的ダメージが小さいケースです。
毎年100万円の売上漏れが3年間ありました。ただし、意図的に隠したものではなく、隠蔽・仮装には当たりません。消費税も免税事業者のままとします。
売上漏れの合計は300万円です。
所得税・復興特別所得税は3年で約61万円増える
修正前の課税所得は500万円です。
所得税は、課税所得500万円なら57万2,500円。復興特別所得税を含めると、申告納税額は約58万4,500円です。
ここに売上漏れ100万円が加わり、課税所得が600万円になると、所得税は77万2,500円。復興特別所得税を含めると約78万8,700円になります。
1年分の差額は約20万4,200円です。3年分では、20万4,200円 × 3年 = 61万2,600円となります。
過少申告加算税は3年で約6万円
今回は、税務調査で指摘を受けた後に修正するケースとして、通常の過少申告加算税10%を使います。
このケースでは1年あたり約2万円、3年で約6万円とします。
住民税は3年で約30万円、個人事業税は約15万円
住民税の所得割は、0%です。
100万円 × 10% × 3年 = 30万円
個人事業税は5%の業種としています。
100万円 × 5% × 3年 = 15万円
となります。
国民健康保険料への影響は約20万円
柏市の令和8年度の国民健康保険料は、40歳未満の場合、所得割率が医療分7.20%、後期高齢者支援金分2.68%、子ども・子育て支援金分0.27%です。
合計10.15%です。
単純に計算すれば、所得が100万円増えることで国保は1年度あたり約10万1,500円増えます。
ただし、国民健康保険料の賦課決定には、最初の納期の翌日から原則2年という期間制限があります。
所得税が3年分修正されても、国保への影響は2年分です。
今回は直近2年度分が増額される前提にして、約20万3,000円とします。
ケース1の追加負担は約133万円+延滞税
まとめると次のとおりです。
| 項目 | 追加負担の目安 |
|---|---|
| 所得税・復興特別所得税 | 612,600円 |
| 過少申告加算税 | 60,000円 |
| 消費税・地方消費税 | 0円 |
| 住民税 | 300,000円 |
| 個人事業税 | 150,000円 |
| 国民健康保険料への影響 | 203,000円 |
| 合計 | 1,325,600円 |
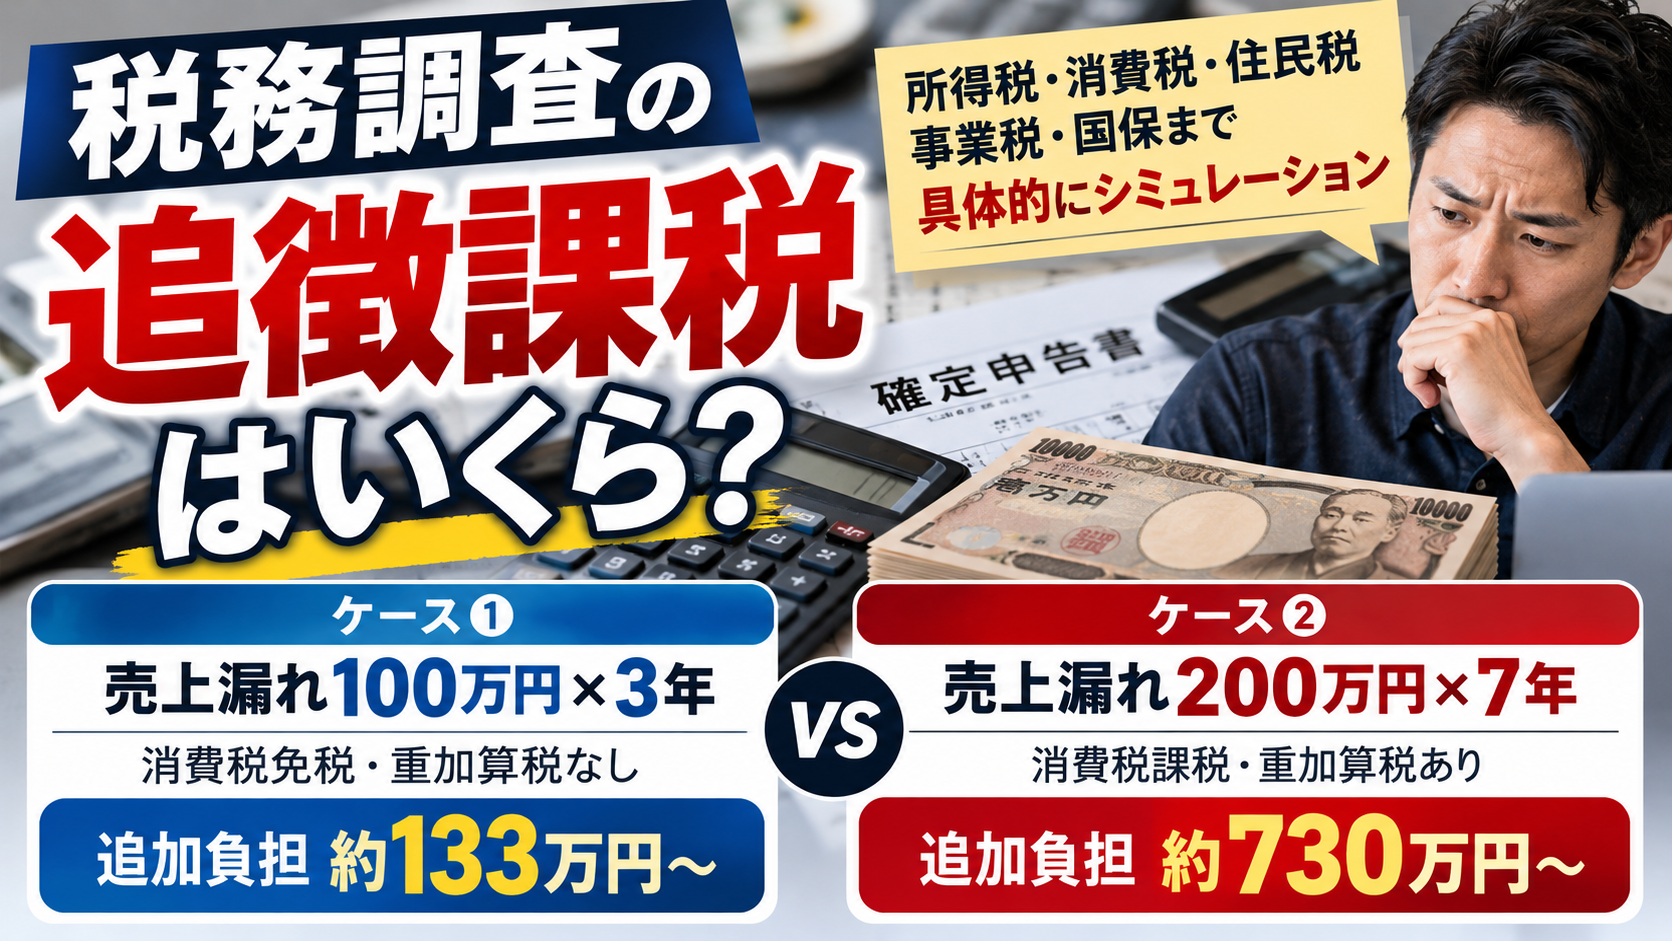
年間100万円、3年で合計300万円の売上漏れに対して、このモデルでは追加負担が約133万円です。
さらに延滞税・延滞金が加わる可能性があります。
ケース2:年間200万円の売上漏れが重加算税で7年に広がった場合
次は、かなり厳しいケースです。
毎年200万円の課税売上を意図的に帳簿から外していたとします。
隠蔽・仮装として重加算税の対象となり、さらに「偽りその他不正の行為」として7年分まで修正するケースです。
7年間の売上漏れは、合計1,400万円です。
税務調査は何年分見られる?さかのぼる?個人事業主の調査対象期間と、3年・5年・7年の違い
所得税・復興特別所得税は7年で約287万円増える
修正前の課税所得500万円に、売上漏れ200万円が加わると、課税所得は700万円になります。
課税所得500万円の場合、所得税・復興特別所得税は約58万4,500円です。
課税所得700万円の場合は約99万4,400円です。
1年あたりの差額は約40万9,900円。
7年では、40万9,900円 × 7年 = 286万9,300円となります。
所得税の重加算税は約98万円
過少申告に対する重加算税は、隠蔽・仮装に基づく部分の税額に対して原則35%です。
このケースでは、加算税の計算の基礎となる税額を1万円未満切捨てで40万円とします。
40万円 × 35% = 14万円
1年14万円、7年で98万円です。
通常の過少申告加算税で済むケースと比べると、ここだけでも負担が大きくなります。
消費税・地方消費税は約70万円、重加算税は約25万円
ケース2は、消費税の課税事業者で、簡易課税の第5種事業とします。
第5種事業のみなし仕入率は50%です。
売上漏れ200万円を税抜金額とし、標準税率10%で単純計算すると、売上に対応する消費税等は20万円です。
簡易課税では、その50%相当を仕入控除税額とみなすため、追加で納める消費税・地方消費税は1年あたり約10万円になります。
10万円 × 7年 = 70万円
です。
さらに、この売上漏れも隠蔽・仮装によるものですから、消費税等についても重加算税35%を前提にすると、
10万円 × 35% × 7年 = 24万5,000円
となります。
※実際に2026年時点から7年さかのぼる場合、対象期間には標準税率8%だった時期が含まれる可能性がありますが、この記事では全期間を10%として計算
住民税は約140万円、個人事業税は約70万円
売上漏れ200万円によって所得が同額増えるものとします。
住民税は、
200万円 × 10% × 7年 = 140万円
個人事業税は、
200万円 × 5% × 7年 = 70万円
です。
地方税についても、偽りその他不正の行為によって税額を免れた場合には、7年まで更正・賦課決定等が可能となる規定があります。
ここでは所得税と同様に7年分が反映される前提で計算しています。
国民健康保険料は7年分ではなく、約41万円で計算
所得税が7年分修正されても、国民健康保険料は2年です。
200万円 × 10.15% = 20万3,000円
直近2年度分が増えると仮定すると、
20万3,000円 × 2年 = 40万6,000円
となります。
ケース2の追加負担は約730万円+延滞税
ここまでをまとめます。
| 項目 | 追加負担の目安 |
|---|---|
| 所得税・復興特別所得税 | 2,869,300円 |
| 所得税の重加算税 | 980,000円 |
| 消費税・地方消費税 | 700,000円 |
| 消費税等の重加算税 | 245,000円 |
| 住民税 | 1,400,000円 |
| 個人事業税 | 700,000円 |
| 国民健康保険料への影響 | 406,000円 |
| 合計 | 7,300,300円 |
年間200万円、7年で合計1,400万円の売上漏れに対して、このモデルでは約730万円です。
しかも、この金額には延滞税・延滞金を入れていません。
過年度の税金をまとめて払う資金負担や、調査対応にかかる時間、税理士報酬まで考えると、実際のダメージはさらに大きくなる可能性があります。
100万円×3年と200万円×7年では、負担はここまで変わる
2つのケースを並べます。
| 項目 | 100万円×3年 | 200万円×7年 |
|---|---|---|
| 売上漏れ合計 | 3,000,000円 | 14,000,000円 |
| 所得税・復興特別所得税 | 612,600円 | 2,869,300円 |
| 過少申告加算税・重加算税 | 60,000円 | 980,000円 |
| 消費税・地方消費税 | 0円 | 700,000円 |
| 消費税等の重加算税 | 0円 | 245,000円 |
| 住民税 | 300,000円 | 1,400,000円 |
| 個人事業税 | 150,000円 | 700,000円 |
| 国民健康保険料への影響 | 203,000円 | 406,000円 |
| 合計 | 1,325,600円 | 7,300,300円 |
| 延滞税・延滞金 | 別途 | 別途 |
売上漏れの年額が100万円から200万円になっただけではありません。
修正年数が3年から7年に伸び、消費税も課税され、通常の過少申告加算税ではなく重加算税になることで、負担が大きく膨らんでいます。
これが、私が税務調査で重加算税を非常に重要な論点だと考えている理由です。
重加算税を避けることが、税務調査のダメージを抑えるうえで重要
重加算税は、単なるミスに対して課されるものではありません。
売上を意図的に除外する、架空経費を作る、帳簿を改ざんするなど、隠蔽・仮装した場合に対象になり、35%の重いペナルティが課されます。
しかも、隠蔽・仮装が「偽りその他不正の行為」にも該当すれば、7年遡及の問題まで出てきます。
大切なのは、税務調査が来てからうまく言い逃れることではありません。
最初から売上を漏れなく計上すること、架空の経費を入れないこと。税務処理に迷ったら、そのときの判断や資料を残しておくこと。そして、過去の申告に明らかな誤りを見つけたら、調査で指摘されるまで放置しないことです。
調査前の修正申告と加算税の違いについては、こちらの記事で詳しく解説しています。仮想隠蔽があっても調査前に自主的に修正申告をすれば、重加算税の対象と外れることがあります。
まとめ:追徴課税は「本税だけ」で考えない
最後にもう一度、今回の試算を整理します。
| 100万円×3年 | 200万円×7年 | |
|---|---|---|
| 売上漏れ合計 | 300万円 | 1,400万円 |
| 追加負担の概算 | 約133万円 | 約730万円 |
| 消費税 | 免税 | 課税・簡易課税 |
| 加算税 | 過少申告加算税 | 重加算税 |
| 延滞税・延滞金 | 別途 | 別途 |
税務調査で所得税が増えると、住民税や個人事業税、国民健康保険料にまで影響することがあります。
さらに、消費税の課税事業者で、重加算税まで課され、対象期間が7年に広がれば、負担は一気に大きくなります。
最初から適正に申告し、もし誤りに気づいたら早めに修正することが、結局は一番お金を残すことにつながります。
過去の申告に気になる点があるなら、税務調査の連絡が来る前に一度確認してみてくださいね。