独立している方は、税務調査について気になることもあるかもしれません。
何を調べられるのか。何年分さかのぼるのか。追加でどれくらい税金を払うことになるのか。そもそも、自分は何か悪いことをしたのか。
ただ、まっとうな申告をしていればそれほど怖がる必要はありません。
まずは全体像を整理しておきましょう。
| 気になること | 結論 |
|---|---|
| 何年分見られる? | 3年分から始まるケースが多いが、5年・7年に広がる場合がある |
| どんな流れ? | 事前連絡→準備→調査当日→追加確認→結果説明・必要に応じて修正申告 |
| 何を見られる? | 売上、経費、通帳、請求書、領収書、契約書、在庫など申告の根拠 |
| 追徴課税を少なくするには? | 重加算税を避けること、誤りがあれば早めに修正することが重要 |
| 一番大切なこと | 感情的にならず、事実と資料で説明する。日頃から適正に申告する |
この記事では、個人事業主と小規模法人に対する一般的な税務調査を中心に、税務調査の全体像をまとめます。
税務調査とは?通常の実地調査とニュースになるような強制捜査の違い
税務調査というと、ニュースで見るような強制捜査をイメージする方もいるかもしれません。
ただ、個人事業主や小規模法人が通常受ける税務調査は、それとは別のものです。
ニュースになることも、逮捕されることも基本的にはありません。
ニュースになる「脱税事件」は、通常の税務調査とは別の査察調査
ニュースで「○億円を脱税」「会社社長を逮捕」と報じられるようなケースは、通常の実地調査と少し違います。
悪質な脱税について刑事責任を追及するために行われるのが、国税局査察部、いわゆる「マルサ」による査察調査です。査察では、裁判官の許可状に基づく強制調査が行われ、その結果、悪質な脱税事件として検察庁に告発されることがあります。
脱税額で1億円がひとつの目安になるのかなと思います。
国税庁が公表した令和7年度の査察実績では、検察庁へ告発した82件の脱税総額は約84億円、1件当たりでは約1億200万円でした。
(あくまで平均額ではあります)
一般的な個人事業主や中小法人が受ける税務調査では、ここまでの追徴額になることはあまりないでしょう、
税務調査は、個人事業主・法人のどちらにも行われる
個人事業主でも、小さな会社でも税務調査の対象になります。
「売上1,000万円未満なら来ない」「赤字なら来ない」「税理士がついていれば来ない」なんてことはありません。
ネットでは「こんな小さな個人にくるほど税務署は暇じゃない」「だから多少生活費を経費にしたり売上ごまかしてもバレない」
といったインフルエンサー?の発信を見ることがあります。
とんでもなく無責任な発信です。
売上1,000万円未満の個人事業主がいい加減な申告をしていて調査対象となったケースは何度も見ていますし、スポットでそういった方々のご依頼を何度も受けてきました。
税務署は、申告書や決算書、税務署が保有する資料、過去の調査結果などを見ながら、調査の必要性を判断します。
たとえば、売上や利益の推移に違和感がある、事業内容に対して交際費など特定の経費が大きい、取引先から提出された資料と申告内容が一致しない、といった点は確認のきっかけになるでしょう。
税務調査が来る確率や、対象になりやすい人・会社については、こちらの記事で詳しく書いています。
税務調査は、事前連絡から結果説明まで段階的に進む
通常の実地調査では、原則として事前に連絡があります。
大まかな流れは次のとおりです。
| 段階 | 主な内容 |
|---|---|
| 1.事前連絡・日程調整(電話) | 対象税目、年分、日時、場所などの確認 |
| 2.調査前の準備 | 帳簿、通帳、請求書、領収書などを整理 |
| 3.調査当日 | 事業内容のヒアリング、帳簿・資料の確認 |
| 4.追加確認 | 後日、追加資料の提出や質問への回答 |
| 5.結果説明 | 指摘がなければ終了。問題があれば内容・金額の説明 |
| 6.必要に応じて修正申告・納税 | 本税、加算税、延滞税などを確認して対応 |
「調査当日が終わったら全部終わり」というわけではありません。
調査官が資料を持ち帰って確認し、後から追加の質問が来ることもあります。内容によっては、最終的な終了まで数週間から数か月かかることもあります。
流れや日数については、こちらで詳しくまとめています。
税務調査は突然来るとは限らない
実地調査は、原則として事前通知があります。
調査を始める日時や場所、対象となる税目・期間などが伝えられます。仕事や入院など合理的な事情があれば、日程変更を相談することもできます。
ただし、事前に知らせることで帳簿を隠したり、調査を妨げたりするおそれがある場合などには、事前通知なしで調査が行われることもあります。
特に現金商売などでは、当日の現金の取り扱いや伝票の管理状況を確認するために、事前通知なしで来ることがある印象です。
確認される年分は、調査内容によって広がることがある
税務調査の対象期間は、最初に直近3年分を調査対象として指定されるケースが多いです。ただし、3年で必ず終わるわけではありません。
| 年数 | |
|---|---|
| 3年 | 調査開始時に指定されることが多い対象年数 |
| 5年 | 通常、税務署が更正・決定できる期間 |
| 7年 | 偽りその他不正の行為によって税額を免れた場合など |
たとえば、3年分を確認した結果、その前の年にも同じ誤りがありそうだと判断されれば、調査対象が5年に広がることがあります。仮想隠蔽などがあると疑われる場合は7年に及ぶこともあります。
私が最近対応した個人事業主の税務調査でも、当初は3年分でしたが、結果的には5年分を修正しました。一方、仮想隠蔽には当たらず、7年までさかのぼることはありませんでした。
3年・5年・7年の違いについては、こちらで実例も交えて解説しています。
税務調査は何年分見られる?さかのぼる?個人事業主の調査対象期間と、3年・5年・7年の違い
税務調査では、売上・経費・通帳など申告の根拠を確認される
税務調査で確認される内容は、事業や申告内容によって変わります。
個人事業主や小規模法人であれば、主に次のような部分です。
- 売上が漏れなく計上されているか
- 経費が本当に事業に必要なものか
- 通帳の入出金と帳簿が合っているか
- 請求書、領収書、契約書などが保存されているか
- 現金売上の管理が正しいか
- 在庫や棚卸が正しく計上されているか
- 給与と外注費の処理が適切か
- 消費税や源泉所得税の処理に誤りがないか
- 架空の経費はないか
- 帳簿にない現金や預金がないか。そこに売上が隠されていないか
特に個人事業主の場合は、事業とプライベートのお金が混ざりやすいので、通帳やクレジットカード、家事按分などが論点になりやすいです。
個人口座も、事業との関係が疑われれば確認対象になり得る
「事業用ではない個人口座なら見せなくていいですか?」と聞かれることがあります。
事業に関係する入出金があるのではないかと疑われる場合には、個人名義の通帳でも提示を求められることがあります。法人の税務調査でも、代表者名義の個人預金について事業関連性が疑われる場合には、確認の対象になり得ます。
家族名義の口座に売上が入っているなど、申告内容を確認するために必要であれば、話が広がる可能性もあります。
税務調査前は、帳簿・通帳・請求書などを整理する
税務調査の連絡が来たら、まず対象年分の資料を確認します。
たとえば、次のようなものです。
- 確定申告書・法人税申告書
- 青色申告決算書・決算書
- 総勘定元帳などの帳簿
- 預金通帳
- 売上の請求書・契約書・入金資料
- 仕入や外注費の請求書
- 経費の領収書・レシート
- クレジットカード明細
- 給与・源泉所得税関係の資料
- 棚卸表
- 消費税関係の資料
ここで大切なのは、税務調査が来たからといって、帳簿や資料を都合よく作り直さないことです。
もし申告内容に間違いが見つかったら、「なぜ間違えたのか」「どの年分に影響するのか」「いくら修正が必要なのか」を整理します。
資料が足りない場合も、ないものを無理に作るのではなく、ほかに事実を確認できる資料がないかを探します。
税務調査でのダメージ(追徴課税)を少なくするには
税務調査で申告漏れが見つかれば、本来納めるべきだった税金、いわゆる本税を払う必要があります。
これは本来払うべき税金なので仕方ありません。
差が大きくなるのは、その上にかかる加算税や延滞税です。さらに、調査が長引けば仕事の時間も取られますし、税理士に依頼すればその費用もかかります。
私は、税務調査でのダメージを少なくするうえで、特に重要なのが「重加算税を避けること」だと考えています。
重加算税とは?対象となるケースと回避する方法
私の実務感覚では、税務調査の本丸の一つが重加算税です。
納税者や税理士にとっては、もちろん課されないほうがいいですが、税務署とっては課したいものだからです。
単なる申告ミスなのか、それとも隠蔽・仮装があったのかは、税務調査で確認する重要な論点になります。
重加算税は、単に計算を間違えた、税法の解釈を間違えた、経費にできると思っていたものが否認された、といっただけで課されるものではありません。
税額などの計算の基礎となる事実を隠蔽・仮装した場合に、通常の過少申告加算税や無申告加算税に代えて課されます。
典型例としては、次のようなものです。
- 売上の一部を帳簿に載せず、意図的に除外する
- 架空の経費や外注費を計上する
- 二重帳簿を作る
- 帳簿、請求書、領収書などを改ざん・偽造する
- 売上代金を別名義・架空名義の口座などに隠す
重加算税は隠蔽・仮装に基づく部分の本税に対して35%上乗せのペナルティです。
無申告で隠蔽・仮装があった場合は40%。
たとえば、期限内申告はしていて、税務調査で追加の本税が100万円発生したとします。当初の申告納税額が100万円以上で、通常の過少申告加算税が10%となるケースなら、加算税は10万円です。
これが隠蔽・仮装による重加算税の対象なら35万円。加算税だけで25万円の差が出ます。
| 追加の本税 | 通常の過少申告加算税の例 | 重加算税 | 差額 |
|---|---|---|---|
| 100万円 | 10万円 | 35万円 | 25万円 |
※通常の過少申告加算税は、修正のタイミングや当初の申告納税額などによって5%・10%・15%など取扱いが変わります。
さらに怖いのは、重加算税の前提となる隠蔽・仮装は、「偽りその他不正の行為」にも当たり得ます。その場合、税務調査が7年に延びる可能性があります。
では、重加算税をどう回避するか。とうぜん、隠蔽・仮装をしないことです。
最悪のケースをイメージ:売上漏れ200万円が7年に広がった場合
重加算税の怖さは、35%という税率だけを見ても実感しにくいと思います。
そこで、かなり厳しいケースを一つだけ試算してみます。
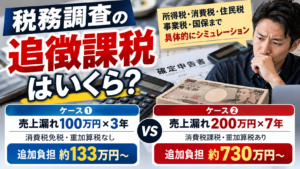
前提は、修正前の課税所得が毎年500万円程度ある個人事業主が、毎年200万円の課税売上を意図的に除外し、隠蔽・仮装として重加算税の対象となり、7年分まで修正するケースです。消費税は課税事業者で、簡易課税の第5種事業(みなし仕入率50%)とします。
この条件で単純計算すると、次のような負担になります。
| 項目 | 7年分の追加負担の目安 |
|---|---|
| 所得税・復興特別所得税 | 約287万円 |
| 所得税の重加算税 | 約98万円 |
| 消費税・地方消費税 | 約70万円 |
| 消費税等の重加算税 | 約25万円 |
| 住民税 | 約140万円 |
| 個人事業税 | 約70万円 |
| 国民健康保険料への影響 | 約41万円 |
| 合計 | 約730万円 |
毎年200万円を7年ですから、漏れていた売上は合計1,400万円です。そこに本税だけでなく重加算税、住民税、事業税、国保まで波及すると、この試算では追加負担が約730万円になります。さらに延滞税等が加わります。
税金を払いたくないからといって所得をごまかすと、結局は何倍も税金を払わなければならなくなり、大損するのです。
追徴税額や重加算税については、詳しくこちらの記事で解説しています。
誤りに気づいたら、調査で指摘される前に修正申告を検討する
申告書を見直して、売上漏れや私的な経費の混入など、明らかな誤りに気づいたのであれば、自主的な修正申告を検討しましょう。
修正申告のタイミングによって、過少申告加算税の割合が軽減されますし、重加算税の対象から外れるためです。
たとえば、調査通知前の自主的な修正であれば、過少申告加算税は原則として課されません。
調査通知後でも、更正を予知する前の修正なら、原則5%(一定額を超える部分は10%)で済みます。
隠蔽・仮装があった場合でも、調査による更正を予知せずに自発的に修正した部分については、重加算税が課されない取扱いがあります。
だからこそ、税務調査の連絡が来たら、当日まで何もしないのではなく、一度過去の申告を見直す価値があります。
ただし、本当に修正すべき処理なのか、何年分を直すのか、どこまで自主的な修正として扱われるのかは事案によって変わります。
詳しくはこちらの記事で解説しています。
無申告なら、税務調査を待たずに期限後申告する
そもそも確定申告をしていない場合も、税務調査が来るまで放置するのはおすすめしません。
無申告は税務調査の対象になりやすいですし、申告が遅れれば、本来の税金に加えて無申告加算税や延滞税がかかります。
無申告加算税も、自主的に申告したのか、調査通知後なのか、調査による決定等を予知した後なのかで負担が変わります。
「もう何年も出していないから今さら同じ」とは考えず、残っている資料を集めて、今から申告できないか検討しましょう。
無申告の税務調査、発覚する理由、期限後申告についてはこちらで詳しく解説しています。
無申告でも税務調査は来る?発覚・バレる理由と期限後申告をすべきかどうか
不安なら、税理士に依頼して調査前に論点を整理する
税務調査に税理士を立ち会わせることは必須ではありません。
自分で帳簿を作り、自分で申告している方が、そのまま自分で対応することもできます。
ただ、次のような場合には、早めに税理士へ相談するメリットは大きいと思います。
- 過去の申告に売上漏れなど気になる処理がある
- 私的経費、家事按分、所得区分など、判断が分かれそうな論点がある
- 隠蔽・仮装と判断されないか不安な処理がある
- 何年分まで修正すべきかわからない
- 税務署と見解が分かれそうな論点がある
- 本業が忙しく、税務署とのやり取りを任せたい
経験豊富な税理士であれば、税務調査で争点になる点の洗い出し、強弱の見極め。何より重加算税を含めたあなたの負担を少なくするための対応を考えるはずです。
税務署と争えばいいというものではなく、どれだけスムーズに調査を終わらせるかも税理士の腕です。
普段は税理士に依頼していない方でも、税務調査だけスポットで依頼することはできます。相談するなら、調査当日の直前ではなく、帳簿や申告書を確認する時間が取れるよう早めがおすすめです。
税務調査では、感情的にならず事実と資料で対応する
私が税務調査の現場で大切だと思っていることが一つあります。
感情的にならないことです。
税務調査は、税務署との喧嘩ではありません。
調査官も公務員として担当案件を処理しています。私がこれまで接してきた調査官も、最初から納税者を困らせようとしているというより、必要な確認をして、淡々と調査を終わらせたいという人がほとんどです。
もちろん、税務署から言われたことを全部そのまま受け入れればいい、という意味ではありません。
「その指摘は違う」と思えば、私も反論します。実際の税務調査でも、経費の按分割合や所得区分などについてこちらの考えを説明し、認められたことがあります。
ただし、そこで使うのは感情ではなく、事実、資料、法律、通達などです。
声を荒らげる。質問をはぐらかす。必要な資料を意地でも出さない。明らかなことについて嘘をつく。
こうした対応をしても、得することはまずありません。調査官の心象を悪くして、徹底的にやられるリスクを高めるだけです。
税務調査への一番の対策は、最初からまっとうな申告をすること
最も効果的な税務調査対策は「最初からきちんとした申告をすること」です。
売上を漏れなく計上する。仕事と関係のない生活費を経費にしない。経費にした理由を説明できるようにする。請求書や領収書などの資料を残す。
こうした当たり前のことを続けて、「税務調査が来ても説明できる状態」にしておくことのほうが大切です。
そして、そういう申告をしていると、不思議と税務調査は来ないものです。
決算書や申告書、その他の情報から、粗が見えないからです。
「こんなに税金を払うのか」「税理士報酬も高いな」と思う気持ちはわかります。
でも、ごまかして後から見つかれば、本来の税金に加えて加算税や延滞税がかかり、調査対応の時間も取られ、税理士費用まで余計にかかることがあります。
特に隠蔽・仮装として重加算税まで課されれば、税率だけでなく、7年遡及の問題まで出てきます。
結果として、最初からきちんと申告しておいたほうが得だった、となりやすいわけです。